
С первого октября купить квартиру в ипотеку стало выгоднее большим семьям. Мамы и папы, воспитывающие пять и больше детей, могут улучшить свои жилищные условия, взяв жилищный кредит под 2% годовых. Остальным придется раскошелиться – вступили в силу серьезные изменения льготной программы.
С октября в России существенно изменились условия по «Семейной ипотеке». Она появилась в 2018 году как мера поддержки, чтобы сделать жилье более доступным семьям с детьми. Приобрести квартиру можно было по сниженной ставке в 6% годовых. Однако она пользовалась огромной популярностью у жителей, в том числе и тверского региона, люди покупали сразу несколько квартир.
Именно поэтому господдержку решили сделать более адресной: чем больше детей в семье, тем меньше процент по ипотеке. А срок льготного субсидирования ограничен 15 годами. Эксперты по недвижимости рассказали нам, что ждет рынок.
Семьи тверского региона с одним ребенком до 7 лет могут купить квартиру, взяв до шести миллионов рублей в ипотеку под 10% годовых. Ставка выше, чем была, но все равно ниже рыночной: ипотеку по Твери можно взять в среднем под 17% (по данным портала banki.ru). Жители Верхневолжья с двумя детьми могут рассчитывать на восемь миллионов под 8%. Многодетным семьям установлен максимальный лимит по льготной программе в 10 млн рублей, а ставки отличаются: если детей трое, дадут ипотеку под 6%, четверо – под 4%, пятеро и больше – всего 2% годовых. Таким образом, условия теперь напоминают лестницу: чем больше в семье детей, тем выгоднее ипотека.
Отметим, что изменения коснутся только новых договоров, а по тем, что были оформлены раньше, до первого октября, перерасчета не будет. Для Москвы и Санкт-Петербурга, Московской и Ленинградской областей ставки и суммы выше.
Впрочем, есть и исключения. Для них сохраняется ставка 6%. Это, во-первых, кредиты на индивидуальное жилищное строительство и покупку земельного участка с последующим возведением дома. Во-вторых, семьи, воспитывающие ребенка-инвалида. В-третьих, заемщики, которые в качестве первоначального взноса имеют 50% и больше от стоимости жилья. Это, к слову, отличное подспорье для тех, кто меняет старую квартиру на новую. И, в-четвертых, на ставку в 6% в течение первого года после подписания договора могут перейти семьи, если за этот срок выплатят половину стоимости купленной недвижимости или половину взятого кредита.

Ипотека с таймером
Еще одно важное новшество – срок субсидирования льготной ставки ограничили. Это означает, что государство будет компенсировать банку разницу между рыночной и льготной ставкой только 15 лет, а не 30 лет, как было раньше. Ипотечный договор можно оформить и на 20-30 лет. Но после 15-го года в расчетах будет применяться обычная рыночная ставка. Это означает, что платежи, скорее всего, вырастут.
Если сейчас ежемесячный платеж по льготной ипотеке составляет около 30 тыс. рублей, но по новым правилам вырастет до 50 тыс. рублей и выше. Таковы предварительные расчеты тверских агентов по недвижимости, банки этот механизм пока еще просчитывают. Однако можно смело сказать, что большие семьи остаются в плюсе из-за того, что ставка по кредиту у них низкая.
– Платеж в 50 тыс. рублей ежемесячно молодой семье, например, просто не потянуть. А если мама сидит в декретном отпуске, то тем более, – отметила агент по недвижимости Анна Колесова. – Возможно, спрос развернется в сторону ипотеки под 6% на ИЖС: свои дома с каждым годом становятся все предпочтительнее квартир. Да и застройщики, скорее всего, будут предлагать какие-то свои акции с низкими ставками. Такие «плюшки» уже были на рынке для тех, кто не попадал под условия «семейной ипотеки».
Разница в платежах может быть не такой уж и страшной, если смотреть на перспективу.
– Каждый год стоимость нашей жизни в целом увеличивается, все дорожает. Те же 30–40 тыс. рублей в качестве платежа по ипотеке через 15 лет будут восприниматься нами совсем иначе, – отметила агент по недвижимости Юлия Окнова. – Я всегда говорю клиентам: цены на недвижимость растут, а жить вам нужно сейчас.
Остудить рынок
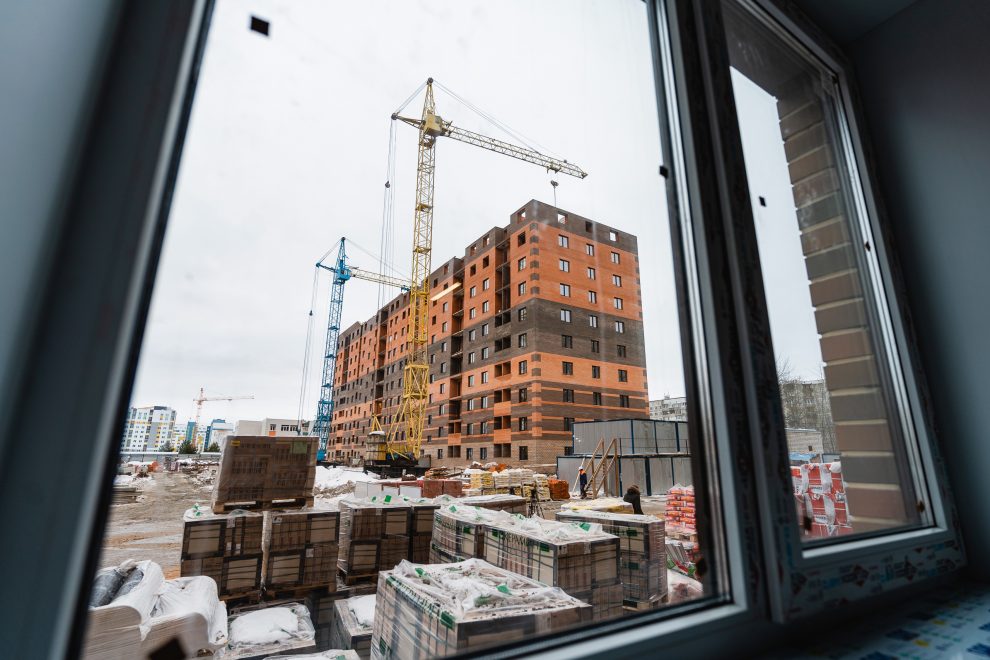
Льготная программа по ипотеке сильно перекроила рынок недвижимости за последние годы. Новое жилье существенно подорожало: спрос есть, и застройщики этим пользуются. Не такими серьезными темпами, но повысились в цене и квартиры во вторичном секторе.
Поэтому риелторы отмечают неоспоримый плюс в новых условиях – максимальная сумма кредита по «Семейной ипотеке» увеличилась. Раньше лимит был единым – шесть миллионов рублей. На эти деньги даже двухкомнатную квартиру не купишь. Теперь для больших семей условия более выгодные.
Что ждет рынок? Конечно, снижение спроса на жилье. А вот насколько сильным и длительным оно будет, эксперты судить не берутся. Жители Верхневолжья – те, кому это действительно нужно, – покупали даже дорогие квартиры и под высокий процент.
– Мы и сейчас живем во время отложенного спроса: покупку жилья во вторичном секторе многие откладывали из-за высокой ипотечной ставки, – рассказала Юлия Окнова. Она также отметила, что темпы строительства жилья замедлились: многие застройщики вводят дома в эксплуатацию реже, в основном достраивают уже начатые проекты. Квартиры в новостройках, в том числе и на этапе котлована, стоят дороже «вторички», а готовое жилье, даже в «сталинках», быстро покупают те, кто хочет жить в своей квартире уже сейчас.
Льготная программа «Семейная ипотека» продлена до 31 декабря 2030 года. Тысячам россиян она уже помогла улучшить жилищные условия, купить квартиру ребенку «на будущее». Расходы государства на возмещение банкам процентов значительно превысили плановые показатели. И это не ошибка в расчетах – программа пользовалась очень высоким спросом. Это имеет свои плюсы и минусы. Возможно, сокращение льготного кредитования позволит выровнять ситуацию с ценами на рынке недвижимости в целом.
Как не раз отмечали эксперты Банка России, чем больше объем льготного кредита, тем выше ставка для всех остальных. Об этом, напомним, летом этого года говорил советник председателя Банка России Кирилл Тремасов на коммуникационной сессии с бизнесом в Твери.
«Семейная ипотека» из универсального инструмента стала действительно адресной поддержкой, призванной помочь семьям, которые действительно нуждаются в улучшении жилищных условий, и при этом чуть «остудить» перегретый рынок недвижимости.
Программа «Семейная ипотека» помогла улучшить жилищные условия более двум миллионам россиян. По данным пресс-службы Минфина РФ на середину сентября, они оформили льготные кредиты на 11 трлн рублей.
Юлия ОКНОВА, агент по недвижимости:
— Квартиры в новостройках, в том числе и на этапе котлована, стоят дороже «вторички», а готовое жилье, даже в «сталинках», быстро покупают те, кто хочет жить в своей квартире уже сейчас.